Enunciado
Após suas análises, a diretoria pediu dois entregáveis finais: (1) uma avaliação do relatório de monitoramento do modelo de crédito pessoal (IA-01), alvo das reclamações de clientes, e (2) uma avaliação do rascunho de comunicação executiva que a área de governança preparou para apresentar os resultados à diretoria. Você deve avaliar ambos e produzir sua recomendação consolidada.
Artefato 8 — Relatório de monitoramento do modelo de crédito pessoal (IA-01) — Últimos 6 meses
| Métrica | Mês 1 | Mês 2 | Mês 3 | Mês 4 | Mês 5 | Mês 6 |
|---|---|---|---|---|---|---|
| Acurácia global | 93% | 92% | 92% | 91% | 90% | 92% |
| Volume de decisões | 42.000 | 44.100 | 43.800 | 45.200 | 46.500 | 47.100 |
| Reclamações de clientes sobre decisões de crédito | 38 | 41 | 52 | 67 | 89 | 124 |
| Taxa de aprovação geral | 68% | 67% | 66% | 64% | 61% | 58% |
Desagregação por faixa etária (Mês 6) — extração pontual solicitada para esta avaliação; não integra o dashboard:
| Faixa etária | Volume | Taxa de aprovação | Acurácia | Reclamações |
|---|---|---|---|---|
| 18–25 anos | 9.420 | 41% | 88% | 52 |
| 26–40 anos | 18.840 | 62% | 93% | 34 |
| 41–60 anos | 14.130 | 64% | 94% | 27 |
| 60+ anos | 4.710 | 59% | 91% | 11 |
| Total | 47.100 | 58% | 92% | 124 |
Variáveis do modelo: renda declarada, histórico de pagamento, score de crédito, região (CEP), idade, estado civil.
Supervisão humana: analista revisa amostra aleatória de 200 decisões por semana (≈ 870 por mês, cerca de 1,8% do volume do Mês 6).
Artefato 9 — Rascunho de comunicação executiva para a diretoria
Assunto: Atualização do Programa de Governança de Dados e IA — Bytebank
Prezada Diretoria,
Gostaríamos de informar que o Programa de Governança de Dados e IA do Bytebank avançou significativamente nos últimos meses. Implementamos um catálogo de dados corporativo utilizando o Microsoft Purview, que já conta com a catalogação de diversos ativos. Além disso, iniciamos a construção de um glossário corporativo com termos de negócio das principais áreas.
No âmbito da governança de IA, realizamos o inventário de todas as soluções de inteligência artificial em produção e em piloto. Cada solução foi classificada por nível de risco conforme as melhores práticas de mercado. O modelo de crédito pessoal, que recebeu atenção recente, mantém acurácia global de 92%, dentro dos parâmetros esperados.
Para o próximo ano, planejamos implementar um data marketplace, construir a ontologia corporativa, implantar monitoramento de qualidade em tempo real e buscar a certificação ISO/IEC 42001.
Nosso framework de metadados, data lineage e data stewardship está sendo estruturado para garantir compliance com a LGPD e com as melhores práticas do DAMA-DMBOK. Contamos com o apoio de Data Owners e Data Stewards em todas as áreas.
Estamos à disposição para detalhar qualquer ponto.
Atenciosamente,
Equipe de Governança de Dados e IA
Pergunta-chave: “O relatório de monitoramento sustenta a conclusão de que o modelo de crédito está sob controle, e a comunicação executiva transmite à diretoria uma visão precisa, transparente e acionável do estado real da governança?”
Sua missão:
- Analise o relatório de monitoramento do modelo de crédito (Artefato 8): avalie as tendências ao longo dos seis meses, examine a desagregação por faixa etária do Mês 6 e identifique padrões que a métrica global pode estar mascarando. Avalie se a supervisão humana é proporcional ao volume e ao risco. Considere se as variáveis do modelo incluem proxies que podem gerar discriminação indireta.
- Avalie o rascunho de comunicação executiva (Artefato 9): confronte cada afirmação com as evidências que você analisou ao longo das quatro etapas. Identifique onde a comunicação é imprecisa, omite problemas relevantes ou usa linguagem que pode gerar uma percepção distorcida do estado real da governança. Priorize os problemas mais graves.
- Produza uma versão revisada da comunicação executiva que seja transparente, adaptada ao público executivo (foco em impacto, riscos e decisões necessárias) e que reflita o estado real da governança — incluindo avanços genuínos e lacunas que exigem ação.
- Após concluir, peça a um assistente de IA que analise independentemente o relatório de monitoramento e o rascunho de comunicação. Compare, registre o que a IA trouxe de novo, onde errou ou foi genérica, e o que você manteve ou ajustou.
Entregáveis sugeridos: Parecer sobre o relatório de monitoramento com riscos priorizados e recomendações de ação priorizadas, cada uma com responsável (pode ser um papel, não um nome), prazo e indicador de acompanhamento; tabela de confronto entre cada afirmação do rascunho e as evidências dos artefatos; comunicação executiva reescrita para a diretoria, com até uma página; registro da comparação com a IA.
O que caracteriza uma boa análise:
- A análise compara o comportamento do modelo entre grupos de pessoas afetadas usando métricas relativas, em vez de se apoiar em indicadores agregados, e explica o que a comparação revela?
- O parecer declara quais movimentos das métricas considera sinais de alerta (e por quê) e define que gatilho deveria ter acionado ação — retreinamento, revisão ou interrupção — e em que momento?
- A análise examina cada variável do modelo quanto ao risco de discriminação, distinguindo o uso direto de uma característica que não deveria pesar na decisão do uso indireto por meio de proxies, e propõe o tratamento de cada uma (remover, justificar ou monitorar)?
- A análise avalia se a supervisão humana consegue detectar e corrigir erros a tempo — tamanho e desenho da amostra, foco nos casos de maior risco, poder de reverter decisões —, e não apenas se ela existe?
- Cada afirmação do rascunho de comunicação foi confrontada com uma evidência específica dos artefatos, e a análise aponta o que o rascunho omite em relação aos fatos que motivaram a avaliação?
- A comunicação reescrita distingue avanços reais de intenções futuras, evita jargões técnicos desnecessários e apresenta à diretoria as decisões que precisam ser tomadas?
- Cada problema priorizado tem gravidade declarada com critério explícito (impacto em clientes, exposição regulatória, iniciativa bloqueada), e a ordem de prioridade é defensável?
Ferramentas: Assistente de IA generativa, Editor de documentos ou planilhas.
Dicas para a análise da 4ª etapa:
- Leia todas as métricas ao longo dos seis meses, e não só as do último mês: converta valores absolutos em taxas e pergunte-se o que cada métrica mede e o que ela não consegue medir.
- Na desagregação, compare as faixas entre si em todas as colunas e calcule indicadores relativos (por exemplo, reclamações por mil decisões e a razão entre taxas de aprovação). Defina, com critério explícito, a partir de que diferença um padrão exige investigação.
- Na comunicação executiva, aplique o teste “E daí?”: cada frase gera uma ação ou decisão, ou apenas informa algo genérico? A diretoria precisa saber o que está funcionando, o que não está e o que precisa decidir.
- Lembre-se de que a comunicação para executivos deve começar pelo impacto no negócio, não pela descrição das atividades realizadas.
1. Parecer sobre o Relatório de Monitoramento (Artefato 8)
A pergunta-chave é: o relatório de monitoramento sustenta a conclusão de que o modelo de crédito está sob controle?
Resposta curta: não. O relatório não sustenta a conclusão de que o modelo está sob controle. A acurácia global de 92% é uma métrica enganosa que mascara três problemas graves: (1) a degradação consistente da taxa de aprovação e o crescimento exponencial das reclamações; (2) a disparidade significativa entre faixas etárias, com jovens de 18–25 anos sendo fortemente penalizados; (3) a insuficiência da supervisão humana (1,8% do volume). Abaixo, a análise detalhada.
1.1. Análise das tendências ao longo dos seis meses
| Métrica | Mês 1 | Mês 6 | Variação | Leitura |
|---|---|---|---|---|
| Acurácia global | 93% | 92% | -1 p.p. | Estável na aparência, mas esconde degradação por subgrupo. |
| Volume de decisões | 42.000 | 47.100 | +12,1% | Mais decisões = mais impacto potencial de erro. |
| Reclamações | 38 | 124 | +226% | Sinal de alerta crítico. Crescimento muito acima do volume. |
| Taxa de aprovação geral | 68% | 58% | -10 p.p. | Sinal de alerta. Modelo está mais restritivo. |
| Reclamações por mil decisões | 0,90 | 2,63 | +192% | Taxa relativa quase triplicou. Não é efeito do volume. |
Conclusão da tendência: a acurácia global caiu apenas 1 p.p., mas as reclamações por mil decisões quase triplicaram (de 0,90 para 2,63) e a taxa de aprovação caiu 10 p.p. Isso indica que o modelo está se tornando mais restritivo e errando mais em casos específicos, sem que a acurácia global capture isso. O comportamento é consistente com drift (mudança na distribuição dos dados ou na relação entre variáveis e resultado) ou com viés concentrado em subgrupos.
1.2. Análise da desagregação por faixa etária (Mês 6)
| Faixa etária | Volume | Taxa de aprovação | Acurácia | Reclamações | Reclamações por mil decisões | Razão vs. média (58%) |
|---|---|---|---|---|---|---|
| 18–25 anos | 9.420 | 41% | 88% | 52 | 5,52 | 0,71x (muito abaixo) |
| 26–40 anos | 18.840 | 62% | 93% | 34 | 1,80 | 1,07x |
| 41–60 anos | 14.130 | 64% | 94% | 27 | 1,91 | 1,10x |
| 60+ anos | 4.710 | 59% | 91% | 11 | 2,34 | 1,02x |
| Total | 47.100 | 58% | 92% | 124 | 2,63 | — |
Padrões revelados pela desagregação:
- Jovens de 18–25 anos são fortemente penalizados: taxa de aprovação de 41% (17 p.p. abaixo da média) e acurácia de 88% (4 p.p. abaixo). Concentram 42% das reclamações (52 de 124), com taxa de 5,52 reclamações por mil decisões — mais que o dobro da média.
- Diferença entre 18–25 e 41–60: 41% vs. 64% de aprovação. Razão de 0,64x (jovens têm 36% menos chance de aprovação).
- A acurácia global de 92% esconde que, para jovens, é 88% — e as reclamações se concentram justamente onde a acurácia é menor.
Critério explícito para investigação: adoto como gatilho diferença ≥ 5 p.p. na taxa de aprovação entre subgrupos ou razão de reclamações por mil decisões ≥ 1,5x a média. Os jovens de 18–25 anos violam ambos os critérios.
1.3. Análise das variáveis do modelo quanto ao risco de discriminação
| Variável | Tipo de risco | Tratamento proposto |
|---|---|---|
| Renda declarada | Direto (poder aquisitivo) | Manter, mas monitorar. É relevante para crédito, mas pode ser proxy de classe social. |
| Histórico de pagamento | Direto (comportamento) | Manter. É o preditor mais legítimo para crédito. |
| Score de crédito | Direto (indicador de risco) | Manter. É o insumo central. |
| Região (CEP) | Proxy de raça e classe social | Monitorar e justificar. O CEP pode segregar indiretamente por raça e renda. Se não houver justificativa de negócio robusta, considerar remover ou agregar. |
| Idade | Direto e proxy | Monitorar e justificar. A idade é usada diretamente, mas também é proxy de estabilidade financeira. A disparidade de 41% vs. 64% sugere que a idade está pesando excessivamente. |
| Estado civil | Proxy de estabilidade | Monitorar e justificar. Pode discriminar indiretamente (solteiros, divorciados). Se não houver justificativa robusta, considerar remover. |
Conclusão: a idade está pesando excessivamente (disparidade de 23 p.p. entre 18–25 e 41–60), e CEP, idade e estado civil são variáveis com potencial discriminatório que exigem justificativa documentada ou remoção. O modelo precisa de análise de equidade (paridade demográfica, igualdade de oportunidade, equalized odds) antes de continuar em produção.
1.4. Análise da supervisão humana
| Aspecto | Avaliação |
|---|---|
| Cobertura | 1,8% do volume (870 de 47.100). Insuficiente para um modelo de alto risco que decide crédito. |
| Desenho da amostra | Amostra aleatória. Não prioriza casos de maior risco (jovens, valores altos, regiões com histórico de reclamação). |
| Poder de reverter | Não documentado. Se o analista pode reverter, o impacto é maior; se não, a supervisão é apenas cosmética. |
| Detecção de viés | Não há evidência de que a amostra seja estratificada por subgrupo. O analista não tem como detectar a disparidade entre faixas etárias sem métricas específicas. |
Conclusão: a supervisão humana, como está desenhada, não é capaz de detectar e corrigir erros a tempo. É necessário redesenhar: amostra estratificada por subgrupo, priorização de casos de maior risco, poder de reverter documentado e feedback loop com a governança.
1.5. Recomendações de ação priorizadas (Relatório de Monitoramento)
| Prioridade | Ação | Responsável (papel) | Prazo | Indicador de acompanhamento |
|---|---|---|---|---|
| 1º | Investigar e mitigar a disparidade por faixa etária — análise de equidade com métricas (paridade demográfica, igualdade de oportunidade, equalized odds) e decisão sobre idade, CEP e estado civil (remover, justificar ou monitorar). | Ciência de Dados + Governança de IA | 15 dias | Relatório de equidade com disparidade ≤ 5 p.p. entre subgrupos |
| 2º | Redesenhar a supervisão humana — amostra estratificada por subgrupo, priorização de casos de maior risco, poder de reverter documentado e feedback loop. | Negócio (Crédito) + Governança de IA | 30 dias | % de casos de maior risco revisados; taxa de reversão documentada |
| 3º | Implementar monitoramento com métricas estratificadas e alertas de drift — substituir o dashboard de acurácia global por painel com métricas por subgrupo e alertas por limiar. | Ciência de Dados + Engenharia | 30 dias | Painel com métricas por faixa etária, região e estado civil; alertas configurados |
| 4º | Re-treinar o modelo com dados atualizados e validação de equidade — se a análise de equidade confirmar viés, re-treinar com dados recentes e aplicar métricas de equidade no treinamento. | Ciência de Dados | 45 dias | Acurácia por subgrupo ≥ 90%; disparidade ≤ 5 p.p. |
| 5º | Definir gatilhos de interrupção — se reclamações por mil decisões ultrapassarem 3,0 ou disparidade entre subgrupos ultrapassar 10 p.p., o modelo deve ser pausado até correção. | Governança de IA + Diretoria | 15 dias | Documento de gatilhos aprovado; monitoramento ativo |
2. Avaliação do Rascunho de Comunicação Executiva (Artefato 9)
2.1. Tabela de confronto: cada afirmação vs. evidência
| # | Afirmação do rascunho | Evidência dos artefatos | Status | Problema |
|---|---|---|---|---|
| 1 | “O Programa de Governança de Dados e IA do Bytebank avançou significativamente nos últimos meses.” | As áreas de governança existem, mas a 1ª e 2ª etapas revelaram fragilidades críticas: owners genéricos, glossário com definições conflitantes, produto de dados sem anonimização, IA-01 e IA-02 com risco subestimado. | Imprecisa | Generaliza “avanço significativo” sem reconhecer que a base ainda é frágil. Não distingue avanço real de intenção. |
| 2 | “Implementamos um catálogo de dados corporativo utilizando o Microsoft Purview, que já conta com a catalogação de diversos ativos.” | A 1ª etapa mostrou que a entrada do catálogo (clientes_v3_final) tem owner genérico, classificação ausente, metadados de negócio e linhagem ausentes. “Diversos ativos” não é quantificado. |
Imprecisa | O catálogo existe, mas a qualidade das entradas é frágil. A afirmação omite as lacunas. |
| 3 | “Iniciamos a construção de um glossário corporativo com termos de negócio das principais áreas.” | A 1ª etapa mostrou que “cliente ativo” tem duas definições conflitantes e “score de crédito” está sem responsável nem data de revisão. | Imprecisa | O glossário existe, mas tem conflitos não resolvidos. A afirmação omite o problema. |
| 4 | “Realizamos o inventário de todas as soluções de inteligência artificial em produção e em piloto.” | O inventário (Artefato 5) existe, mas a 2ª etapa mostrou que IA-01 e IA-02 têm risco subestimado e o inventário não tem responsáveis por solução. | Parcialmente verdadeira | O inventário existe, mas é incompleto como instrumento de governança. |
| 5 | “Cada solução foi classificada por nível de risco conforme as melhores práticas de mercado.” | A 2ª etapa mostrou que IA-01 (crédito) está como “Médio” quando deveria ser “Alto”; IA-02 (chatbot) está como “Baixo” quando deveria ser “Médio”. | Falsa | A classificação não segue as melhores práticas. Subestima riscos. |
| 6 | “O modelo de crédito pessoal, que recebeu atenção recente, mantém acurácia global de 92%, dentro dos parâmetros esperados.” | O relatório de monitoramento (Artefato 8) mostra: reclamações por mil decisões quase triplicaram (0,90 → 2,63); taxa de aprovação caiu 10 p.p.; jovens de 18–25 têm acurácia de 88% e 5,52 reclamações por mil decisões. A acurácia global de 92% mascara a degradação. | Gravemente enganosa | Usar a acurácia global como prova de que o modelo está “dentro dos parâmetros” é distorcer a realidade. O modelo está com problemas. |
| 7 | “Para o próximo ano, planejamos implementar um data marketplace, construir a ontologia corporativa, implantar monitoramento de qualidade em tempo real e buscar a certificação ISO/IEC 42001.” | São intenções futuras, não avanços realizados. A comunicação não distingue o que foi feito do que se pretende fazer. | Imprecisa | Mistura avanços realizados com intenções futuras, gerando percepção de que já estão mais avançados do que estão. |
| 8 | “Nosso framework de metadados, data lineage e data stewardship está sendo estruturado para garantir compliance com a LGPD…” | A 1ª etapa mostrou que linhagem e metadados de negócio estão ausentes na entrada do catálogo. O produto “Perfil 360” (2ª etapa) não tem anonimização nem classificação correta. | Otimista | O framework “está sendo estruturado”, mas as lacunas atuais são graves e não são mencionadas. |
| 9 | “Contamos com o apoio de Data Owners e Data Stewards em todas as áreas.” | A 1ª etapa mostrou que Data Owner é “Área de Negócios” (genérico) e Data Steward é “(vago)”. | Falsa | Não há Data Owners e Data Stewards nomeados em todas as áreas. A afirmação é enganosa. |
2.2. Problemas priorizados da comunicação
| Prioridade | Problema | Gravidade | Justificativa |
|---|---|---|---|
| 1º | Afirmação de que o modelo de crédito está “dentro dos parâmetros” com base na acurácia global de 92% | Crítica | É a afirmação mais grave. A acurácia global mascara: reclamações por mil decisões quase triplicaram, taxa de aprovação caiu 10 p.p. e jovens de 18–25 são fortemente penalizados. Gera confiança indevida e omite risco regulatório e de discriminação. |
| 2º | Afirmação de que Data Owners e Data Stewards existem em todas as áreas | Crítica | A 1ª etapa mostrou que são genéricos ou vagos. É factualmente falsa e compromete a accountability perante a diretoria e reguladores. |
| 3º | Afirmação de que a classificação de risco segue “as melhores práticas de mercado” | Crítica | IA-01 e IA-02 estão com risco subestimado. É enganosa e pode levar a diretoria a subestimar riscos. |
| 4º | Mistura de avanços realizados com intenções futuras | Alta | Gera percepção de que a governança está mais madura do que está. Compromete a transparência. |
| 5º | Generalização de “avanço significativo” sem reconhecer lacunas | Alta | A comunicação não é acionável: a diretoria não sabe o que precisa decidir. Não cumpre o papel de comunicação executiva. |
| 6º | Uso de jargões técnicos (data marketplace, ontologia, data lineage, DAMA-DMBOK, ISO/IEC 42001) | Média | Não traduz para impacto de negócio. A diretoria não precisa saber o nome da norma; precisa saber o que está em risco e o que decidir. |
3. Comunicação Executiva Reescrita (até 1 página)
Assunto: Governança de Dados e IA — situação atual, riscos e decisões necessárias
Prezada Diretoria,
1. O que está em risco. O modelo de crédito pessoal (IA-01), que decide a concessão de crédito a clientes, apresenta sinais claros de degradação. Nos últimos seis meses, as reclamações por mil decisões quase triplicaram (de 0,90 para 2,63) e a taxa de aprovação caiu 10 pontos percentuais (de 68% para 58%). A acurácia global de 92% mascara uma disparidade grave: jovens de 18–25 anos têm taxa de aprovação de 41% (contra 64% na faixa de 41–60) e concentram 42% das reclamações. Isso configura risco de discriminação indireta e exposição regulatória (LGPD e regulação de crédito).
2. O que já foi feito (avanços reais). Implantamos o catálogo de dados corporativo (Microsoft Purview) e iniciamos o glossário corporativo. Realizamos o inventário de soluções de IA em produção e piloto, o que permitiu identificar que duas soluções (chatbot de atendimento e modelo de crédito) estão com classificação de risco subestimada e precisam de correção. Esses são avanços concretos, mas a base ainda é frágil: os Data Owners e Data Stewards não estão nomeados em todas as áreas, e o glossário tem definições conflitantes.
3. O que não está sob controle. O relatório de monitoramento do modelo de crédito não sustenta a conclusão de que ele está sob controle. A supervisão humana cobre apenas 1,8% das decisões e não é estratificada por subgrupo. O produto de dados “Perfil 360”, lançado pelo Marketing, contém dados pessoais e sensíveis (CPF, flag PEP) sem anonimização e com classificação “Interna” subestimada. O inventário de IA não permite responsabilizar: não indica responsável de negócio nem técnico por solução.
4. Decisões necessárias. Solicitamos aprovação para: (a) pausar ou restringir o modelo de crédito até que a análise de equidade seja concluída e o modelo seja re-treinado; (b) redesenhar a supervisão humana com amostra estratificada e poder de reverter; (c) reclassificar IA-01 como risco Alto e IA-02 como risco Médio; (d) corrigir o produto “Perfil 360” com anonimização e classificação Confidencial/Restrita; (e) nomear Data Owners e Data Stewards com responsabilidade formal.
5. O que vem a seguir (intenções, não realizações). Para o próximo ano, planejamos evoluir para data marketplace, ontologia e certificação ISO/IEC 42001 — mas isso depende de resolver as lacunas acima primeiro. A governança não deve avançar para estágios mais maduros enquanto a base não estiver sólida.
Estamos à disposição para detalhar e apoiar as decisões.
Atenciosamente,
Equipe de Governança de Dados e IA
4. Comparação com a Leitura da IA Generativa
4.1. Prompt estruturado utilizado
“Analise o relatório de monitoramento de um modelo de crédito (6 meses) e um rascunho de comunicação executiva de um banco digital. No relatório, avalie tendências, desagregação por faixa etária, variáveis com risco de discriminação e proporcionalidade da supervisão humana. Na comunicação, confronte cada afirmação com as evidências e aponte imprecisões, omissões e riscos de percepção distorcida. Priorize por gravidade e proponha uma versão revisada.”
4.2. O que a IA identificou que eu não havia notado
- A IA calculou a taxa de reclamações por mil decisões ao longo dos seis meses (0,90 → 2,63) e destacou que o crescimento é muito superior ao do volume — o que eu havia notado, mas a IA quantificou melhor. Incorporei a série completa.
- A IA apontou que a acurácia global subiu de 90% (Mês 5) para 92% (Mês 6), o que pode indicar que o modelo está “acertando mais” justamente porque está rejeitando mais (taxa de aprovação caiu). Incorporei essa leitura.
- A IA sugeriu que a comunicação reescrita começasse pelo risco e pela decisão, não pela descrição de atividades — o que eu já havia planejado, mas a IA reforçou. Mantive.
4.3. Onde a IA foi genérica ou imprecisa
- A IA não questionou a classificação “Médio” do modelo de crédito com a devida ênfase; tratou como “aceitável, mas monitorar”. Descartei — o modelo decide crédito, afeta clientes e tem disparidade grave; o risco é Alto.
- A IA tratou a supervisão humana de 1,8% como “baixa, mas talvez suficiente”. Descartei — para um modelo de alto risco, 1,8% é insuficiente, e a amostra não é estratificada.
- A IA não destacou que a afirmação “Data Owners e Data Stewards em todas as áreas” é factualmente falsa; mencionou apenas como “imprecisão”. Mantive e reforcei como falsa.
- A IA não mencionou o risco de o produto “Perfil 360” propagar o viés do modelo de crédito (herança de risco). Mantive minha análise da 2ª etapa.
4.4. O que mantive, incorporei e descartei
| Item | Decisão | Justificativa |
|---|---|---|
| Série de reclamações por mil decisões | Incorporei | Quantificação mais precisa do crescimento. |
| Acurácia sobe enquanto aprovação cai | Incorporei | Leitura correta: o modelo está mais restritivo e “acerta” mais porque rejeita mais. |
| Comunicação começar pelo risco e decisão | Mantive | Alinhado ao princípio de comunicação executiva. |
| Modelo de crédito como risco “Médio” | Descartei a aceitação da IA | Decisão de crédito, disparidade grave → risco Alto. |
| Supervisão de 1,8% como “talvez suficiente” | Descartei | Insuficiente para alto risco; amostra não estratificada. |
| “Data Owners em todas as áreas” como “imprecisão” | Mantive e reforcei como falsa | É factualmente incorreta; compromete a accountability. |
| Herança de risco do “Perfil 360” | Mantive | A IA não abordou; é relevante para a 2ª etapa. |
5. Conclusão e Recomendação Consolidada
O relatório de monitoramento NÃO sustenta a conclusão de que o modelo de crédito está sob controle, e a comunicação executiva NÃO transmite uma visão precisa, transparente e acionável do estado real da governança. As evidências mostram:
- Modelo de crédito com degradação e disparidade: reclamações por mil decisões quase triplicaram; jovens de 18–25 são fortemente penalizados; variáveis como idade, CEP e estado civil exigem justificativa ou remoção. Risco de discriminação indireta e exposição regulatória.
- Supervisão humana insuficiente: 1,8% do volume, sem estratificação por subgrupo nem poder de reverter documentado. Não detecta erros a tempo.
- Comunicação executiva enganosa: afirma que o modelo está “dentro dos parâmetros” com base na acurácia global; afirma que há Data Owners em todas as áreas (falso); afirma que a classificação de risco segue melhores práticas (falso). Gera confiança indevida e omite riscos.
Recomendação consolidada:
- Pausar ou restringir o modelo de crédito até que a análise de equidade seja concluída e o modelo seja re-treinado.
- Redesenhar a supervisão humana com amostra estratificada e poder de reverter.
- Reclassificar IA-01 como Alto e IA-02 como Médio; corrigir o inventário com responsáveis.
- Corrigir o “Perfil 360” com anonimização e classificação adequada.
- Nomear Data Owners e Data Stewards com responsabilidade formal.
- Adotar a comunicação reescrita, que começa pelo risco, distingue avanços de intenções e apresenta as decisões necessárias.
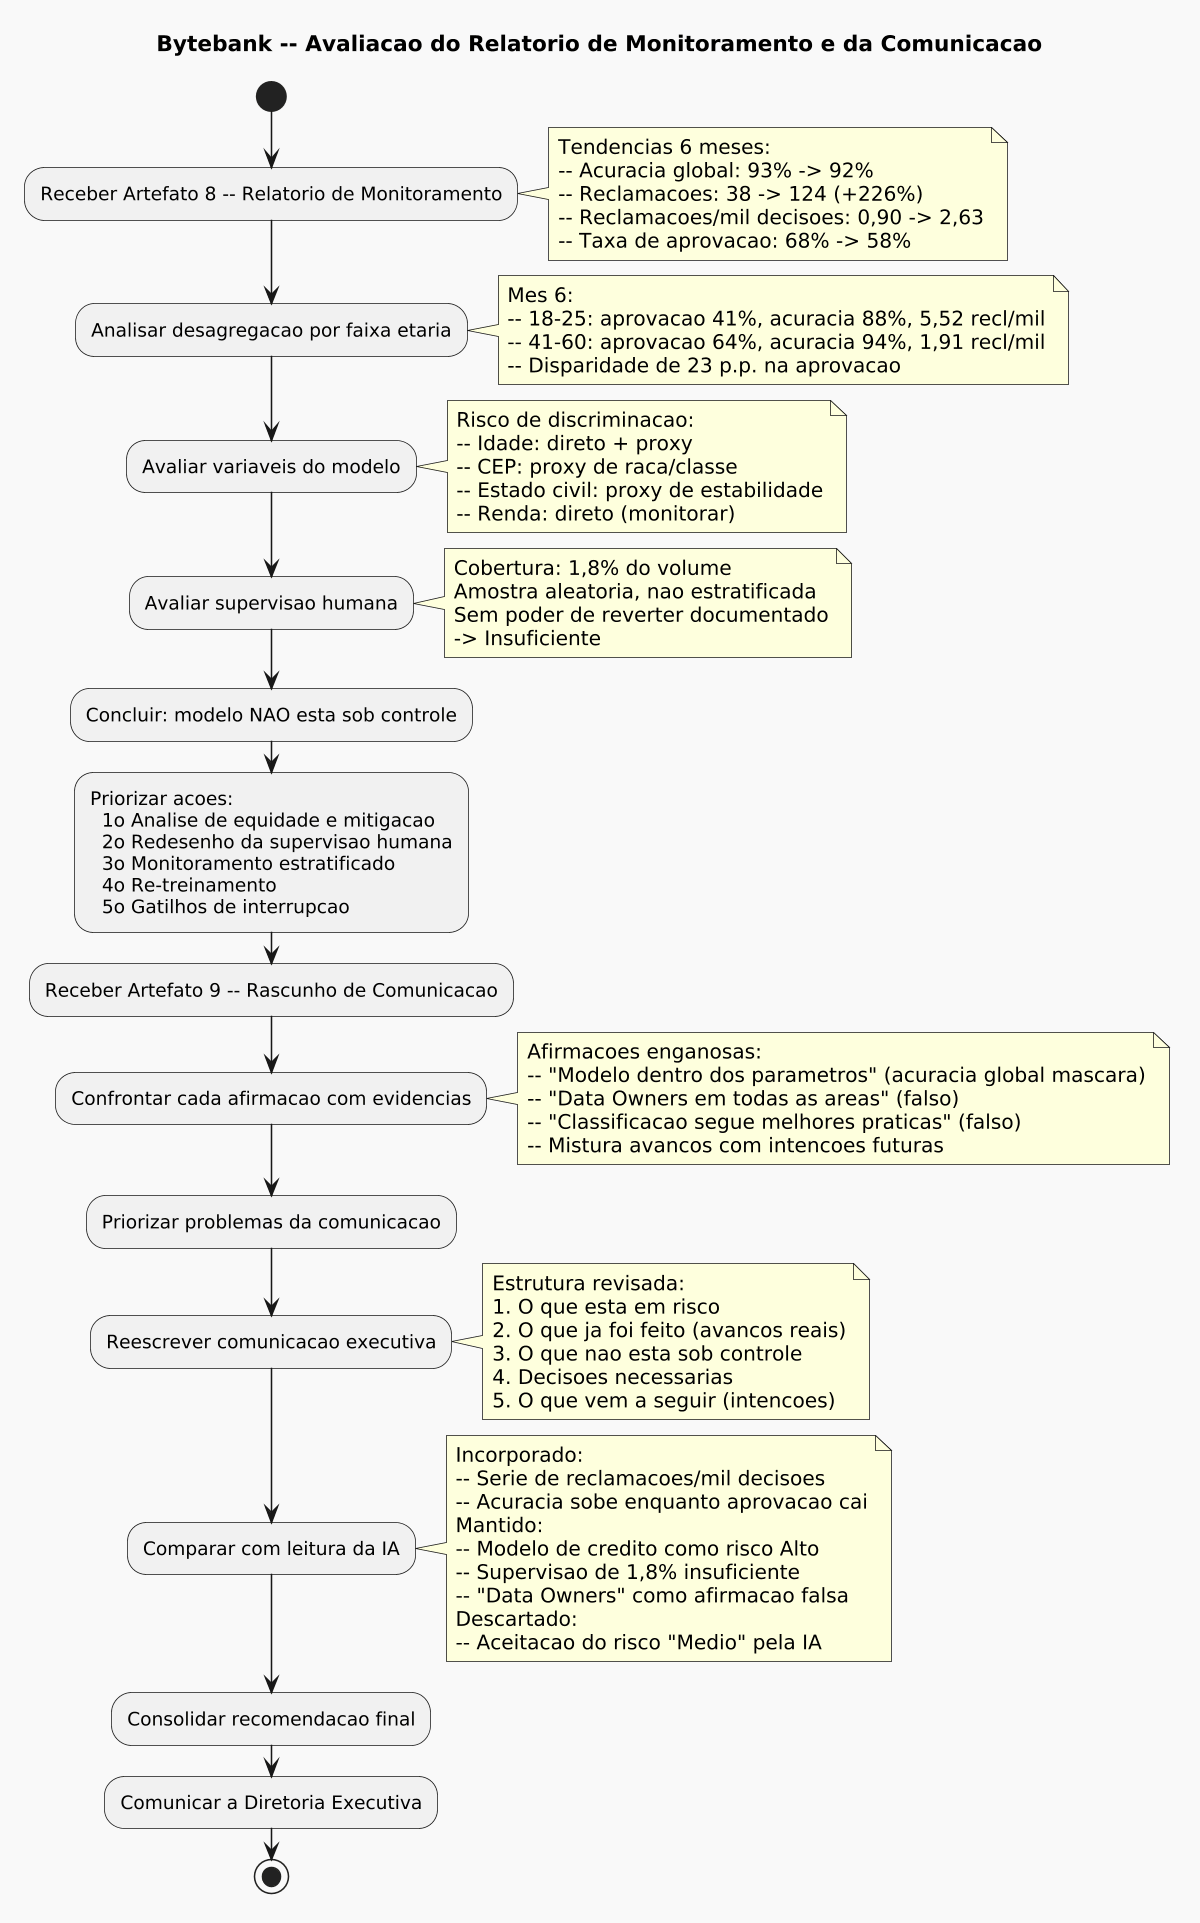
6. Fluxo PlantUML — Avaliação do Relatório e da Comunicação (sem acentos)
Código pronto para colar no PlantText, com acentos removidos para evitar problemas de codificação.